Domain brennstoffzellen-buecher.de kaufen?
Wir ziehen mit dem Projekt
brennstoffzellen-buecher.de um.
Sind Sie am Kauf der Domain
brennstoffzellen-buecher.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain brennstoffzellen-buecher.de kaufen?
Warum Progressionsvorbehalt?
Der Progressionsvorbehalt dient dazu, sicherzustellen, dass auch Einkünfte, die im Ausland erzielt wurden, bei der Berechnung des deutschen Steuersatzes berücksichtigt werden. Dies soll verhindern, dass Steuerpflichtige durch die Kombination von inländischen und ausländischen Einkünften in eine niedrigere Steuerklasse rutschen und dadurch weniger Steuern zahlen. Der Progressionsvorbehalt soll somit die Steuergerechtigkeit gewährleisten und sicherstellen, dass alle Einkünfte angemessen besteuert werden. Zudem soll er verhindern, dass Steuerpflichtige durch die Verlagerung von Einkünften ins Ausland Steuern umgehen können. **
Was unterliegt dem Progressionsvorbehalt?
Der Progressionsvorbehalt betrifft Einkünfte, die zwar steuerfrei sind, aber dennoch bei der Berechnung des Steuersatzes für andere steuerpflichtige Einkünfte berücksichtigt werden. Dazu gehören beispielsweise Arbeitslosengeld, Elterngeld, Krankengeld oder auch ausländische Einkünfte. Diese Einkünfte fließen nicht in die Bemessungsgrundlage der Einkommensteuer ein, erhöhen jedoch den Steuersatz für die steuerpflichtigen Einkünfte. Somit wirkt sich der Progressionsvorbehalt auf die Höhe der Steuerlast aus, da er den Steuersatz erhöht, ohne die Einkünfte selbst zu besteuern. **


Ähnliche Suchbegriffe für Progressionsvorbehalt
Top-Angebote
Produkte zum Begriff Progressionsvorbehalt:
-
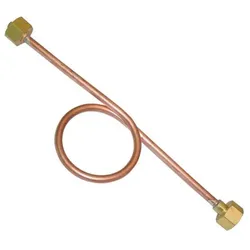
Umfüllbogen WasserstoffUmfüllbogen Wasserstoff. Zum einfachen Umfüllen von großen in kleine Gasflaschen.. Das Umfüllen sollte immer sehr langsam und mit geringen Druck erfolgen.. DIN 477-1. Gewinde beidseitig: W21,8 x 1/14" LH. Betriebsdruck: 200 bar. Medium: Wasserstoff. Artikelnummer: 110440. Angaben zur Produktsicherheit. Rief. Rief & Co. GmbH. Zeppelinstr. 2. 73095 Albershausen. Telefon: +49 (0) 7161 / 40230 – 0. E-Mail: info@rimag.de. https://www.rimag.de/. Produktsicherheit und Dokumente. Hersteller. Rief & Co. GmbH. Zeppelinstr. 2. 73095 Albershausen. Deutschland. E-Mail: info@rimag.de. Telefon: +49 (0)7161 40230-0. Web: https://www.rimag.de/. Produktidentifikation. Umfüllbogen Wasserstoff · Art.-Nr. 110440 · EAN 11044041,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert der Progressionsvorbehalt?
Der Progressionsvorbehalt ist ein steuerrechtliches Prinzip, das besagt, dass bestimmte Einkünfte zwar nicht besteuert werden, aber den Steuersatz für andere Einkünfte erhöhen können. Konkret bedeutet dies, dass steuerfreie Einkünfte wie beispielsweise Arbeitslosengeld oder Elterngeld zwar nicht direkt besteuert werden, aber dazu führen können, dass der Steuersatz für das zu versteuernde Einkommen aus anderen Quellen höher ist. Dies kann dazu führen, dass insgesamt mehr Steuern gezahlt werden müssen. Der Progressionsvorbehalt soll sicherstellen, dass Steuerpflichtige mit unterschiedlichen Einkommensquellen gerecht besteuert werden. **
-
Was bedeutet der Progressionsvorbehalt?
Was bedeutet der Progressionsvorbehalt? Der Progressionsvorbehalt besagt, dass bestimmte Einkünfte zwar steuerfrei sind, aber dennoch bei der Berechnung des Steuersatzes für andere Einkünfte berücksichtigt werden. Dies kann dazu führen, dass der Steuersatz für die steuerpflichtigen Einkünfte höher ausfällt. Der Progressionsvorbehalt wird angewendet, um sicherzustellen, dass Steuerzahler mit hohen steuerfreien Einkünften nicht steuerlich bevorzugt werden. Er betrifft vor allem Einkünfte, die aus dem Ausland stammen, wie beispielsweise ausländische Renten oder Arbeitslosengeld. **
-
Was fällt unter Progressionsvorbehalt?
Was fällt unter Progressionsvorbehalt? **
-
Was bedeutet Progressionsvorbehalt bei Kurzarbeitergeld?
Was bedeutet Progressionsvorbehalt bei Kurzarbeitergeld? Der Progressionsvorbehalt besagt, dass das Kurzarbeitergeld bei der Einkommensteuerveranlagung berücksichtigt wird, um die Steuerlast des Arbeitnehmers zu ermitteln. Das bedeutet, dass das Kurzarbeitergeld zwar steuerfrei ist, aber dennoch Einfluss auf den Steuersatz und damit auf die Steuerlast des Arbeitnehmers haben kann. Der Progressionsvorbehalt sorgt dafür, dass das Kurzarbeitergeld nicht doppelt besteuert wird, da es bereits bei der Berechnung des Steuersatzes berücksichtigt wird. Es ist wichtig, den Progressionsvorbehalt bei der Steuererklärung zu beachten, um keine Steuernachzahlungen zu riskieren. **
Was fällt unter den Progressionsvorbehalt?
Was fällt unter den Progressionsvorbehalt? Der Progressionsvorbehalt betrifft Einkünfte, die zwar steuerfrei sind, aber dennoch bei der Berechnung des Steuersatzes berücksichtigt werden. Dazu gehören beispielsweise Arbeitslosengeld, Elterngeld, Krankengeld und Kurzarbeitergeld. Diese Einkünfte werden dem zu versteuernden Einkommen hinzugerechnet, um den individuellen Steuersatz zu ermitteln. Der Progressionsvorbehalt soll sicherstellen, dass Steuerpflichtige mit steuerfreien Einkünften nicht besser gestellt sind als Steuerpflichtige mit vergleichbaren steuerpflichtigen Einkünften. **
Wie wird der Progressionsvorbehalt berechnet?
Der Progressionsvorbehalt wird berechnet, indem zuerst das zu versteuernde Einkommen ohne ausländische Einkünfte ermittelt wird. Anschließend werden die ausländischen Einkünfte hinzugerechnet. Die Summe dieser beiden Beträge ergibt das Gesamteinkommen, auf das der Steuersatz angewendet wird. Der Steuersatz wird dann auf das Gesamteinkommen angewendet, um die Steuerlast zu berechnen. Der Progressionsvorbehalt sorgt dafür, dass die ausländischen Einkünfte bei der Berechnung des Steuersatzes berücksichtigt werden, ohne tatsächlich besteuert zu werden. **
Top-Angebote
Produkte zum Begriff Progressionsvorbehalt:
-
Skyrainbow Edelstahltiefkühlschrank, Inhalt 610 Liter, GN2/1, Energie-Effizienz A – THL650BT-ASkyrainbow Edelstahltiefkühlschrank, Inhalt 610 Liter, GN2/1, Energie-Effizienz A – THL650BT-A. Breite: 74 cm. Tiefe: 83 cm. Höhe: 201 cm. Spannung: 230V. Anschlussleistung: 840W. Bruttoinhalt: 610 l. Nettoinhalt: 418 l. Temperatur min.: -18°C. Temperatur max.: -22°C. Außenmaterial: Edelstahl. Innenmaterial: Edelstahl. Kühlsystem: Umluftkühlung. Rostformat: Gastronorm (GN2/1). Effizienzspektrum: A+++ - G. Energieeffizienzklasse (2015/1094): A. Klimaklasse: Klimaklasse 4. Energie-Effizienz-Klasse A. Umluft Kühlsystem. Marken Kompressor. Digitalthermostat Dixell. Innen / Außen Gehäuse aus Edelstahl (Rückwand verzinkt). Isolierung 90 mm. Besonders leichte Reinigung durch abgerundete Ecken und Kanten. Geräte mit 4 Rädern, 2 mit Bremse und 2 ohne Bremse (Umrüstung auf Füße möglich). Inklusive Türschloß und Schlüssel. 3 höhenverstellbare Tragroste und 3 Paar Edelstahlschienen - GN2/1 tauglich. Klimaklasse 4 ( Umgebungstemperatur 30° C und Raumfeuchtigkeit 55%). Automatische Abtaufunktion. Mit Wasserabführung. Steckerfertig. Türanschlag: Rechts. Türanschlag wechselbar: ja. Abschließbar: ja. Stromstärke: 12,68A. Innenbeleuchtung: Ja. Kältemittel: R290. Isolierstärke: 90mm. Kältemittelfüllung: 135g. Abtauung: automatische Abtauung. Einbaufähig: Nein. Türart: Volltür. Displayausführung: OHNE Display. Energie-Gerätekategorie: gewerbliche Kühllagergeräte. Energiekennzeichnung: VO 2015/1094 IV. Energieeffizienzindex: 24,40. Energieverbrauch/Jahr: 861 kWh. Energieverbrauch/Tag: 2,36 kWh. Kühlbereich: Tiefkühlung. Gewicht: 118 kg. Verpackungsbreite: 85 cm. Verpackungstiefe: 80 cm. Verpackungshöhe: 205 cm. Verpackungseinheit: 1.1981,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Skyrainbow Edelstahlkühlschrank, Inhalt 1333 Liter, GN2/1, Energie-Effizienz A – THL1410TN-ASkyrainbow Edelstahlkühlschrank, Inhalt 1333 Liter, GN2/1, Energie-Effizienz A – THL1410TN-A. Breite: 148 cm. Tiefe: 83 cm. Höhe: 201 cm. Spannung: 230V. Anschlussleistung: 530W. Bruttoinhalt: 1333 l. Nettoinhalt: 869 l. Temperatur min.: -2°C. Temperatur max.: +8°C. Außenmaterial: Edelstahl. Innenmaterial: Edelstahl. Kühlsystem: Umluftkühlung. Rostformat: Gastronorm (GN2/1). Effizienzspektrum: A+++ - G. Energieeffizienzklasse (2015/1094): A. Klimaklasse: Klimaklasse 4. Energie-Effizienz-Klasse A. Umluft Kühlsystem. Marken Kompressor. Digitalthermostat Dixell. mit Abtauheizung für eine verkürzte Abtauphase (manuell und automatisch) Hiermit ist der Einsatz bis +38°C Umgebungstemperatur möglich. Innen / Außen Gehäuse aus Edelstahl (Rückwand verzinkt). Isolierung 90 mm. Mit 2 Selbstschließenden Türen. Besonders leichte Reinigung durch abgerundete Ecken und Kanten. Geräte mit 4 Rädern, 2 mit Bremse und 2 ohne Bremse (Umrüstung auf Füße möglich). Inklusive Türschloß und Schlüssel. 6 höhenverstellbare Tragroste und 6 Paar Edelstahlschienen - GN2/1 tauglich. Belastbarkeit der Trageroste max. 25kg. Klimaklasse 4 ( Umgebungstemperatur 30° C und Raumfeuchtigkeit 55%). Automatische Abtaufunktion. Mit Wasserabführung. Steckerfertig. Türanschlag wechselbar: nein. Abschließbar: ja. Stromstärke: 2,5A. Innenbeleuchtung: Ja. Kältemittel: R290. Isolierstärke: 90mm. Kältemittelfüllung: 135g. Abtauung: automatische Abtauung. Einbaufähig: Nein. Türart: Volltür. Displayausführung: OHNE Display. Energie-Gerätekategorie: gewerbliche Kühllagergeräte. Energiekennzeichnung: VO 2015/1094 IV. Energieeffizienzindex: 20,60. Energieverbrauch/Jahr: 420 kWh. Energieverbrauch/Tag: 1,15 kWh. Kühlbereich: Normalkühlung. Gewicht: 177 kg. Verpackungsbreite: 150 cm. Verpackungstiefe: 85 cm. Verpackungshöhe: 205 cm. Versandgewicht: 174 kg. Verpackungseinheit: 1.2310,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Progressionsvorbehalt?
Der Progressionsvorbehalt dient dazu, sicherzustellen, dass auch Einkünfte, die im Ausland erzielt wurden, bei der Berechnung des deutschen Steuersatzes berücksichtigt werden. Dies soll verhindern, dass Steuerpflichtige durch die Kombination von inländischen und ausländischen Einkünften in eine niedrigere Steuerklasse rutschen und dadurch weniger Steuern zahlen. Der Progressionsvorbehalt soll somit die Steuergerechtigkeit gewährleisten und sicherstellen, dass alle Einkünfte angemessen besteuert werden. Zudem soll er verhindern, dass Steuerpflichtige durch die Verlagerung von Einkünften ins Ausland Steuern umgehen können. **
-
Was unterliegt dem Progressionsvorbehalt?
Der Progressionsvorbehalt betrifft Einkünfte, die zwar steuerfrei sind, aber dennoch bei der Berechnung des Steuersatzes für andere steuerpflichtige Einkünfte berücksichtigt werden. Dazu gehören beispielsweise Arbeitslosengeld, Elterngeld, Krankengeld oder auch ausländische Einkünfte. Diese Einkünfte fließen nicht in die Bemessungsgrundlage der Einkommensteuer ein, erhöhen jedoch den Steuersatz für die steuerpflichtigen Einkünfte. Somit wirkt sich der Progressionsvorbehalt auf die Höhe der Steuerlast aus, da er den Steuersatz erhöht, ohne die Einkünfte selbst zu besteuern. **
-
Wie funktioniert der Progressionsvorbehalt?
Der Progressionsvorbehalt ist ein steuerrechtliches Prinzip, das besagt, dass bestimmte Einkünfte zwar nicht besteuert werden, aber den Steuersatz für andere Einkünfte erhöhen können. Konkret bedeutet dies, dass steuerfreie Einkünfte wie beispielsweise Arbeitslosengeld oder Elterngeld zwar nicht direkt besteuert werden, aber dazu führen können, dass der Steuersatz für das zu versteuernde Einkommen aus anderen Quellen höher ist. Dies kann dazu führen, dass insgesamt mehr Steuern gezahlt werden müssen. Der Progressionsvorbehalt soll sicherstellen, dass Steuerpflichtige mit unterschiedlichen Einkommensquellen gerecht besteuert werden. **
-
Was bedeutet der Progressionsvorbehalt?
Was bedeutet der Progressionsvorbehalt? Der Progressionsvorbehalt besagt, dass bestimmte Einkünfte zwar steuerfrei sind, aber dennoch bei der Berechnung des Steuersatzes für andere Einkünfte berücksichtigt werden. Dies kann dazu führen, dass der Steuersatz für die steuerpflichtigen Einkünfte höher ausfällt. Der Progressionsvorbehalt wird angewendet, um sicherzustellen, dass Steuerzahler mit hohen steuerfreien Einkünften nicht steuerlich bevorzugt werden. Er betrifft vor allem Einkünfte, die aus dem Ausland stammen, wie beispielsweise ausländische Renten oder Arbeitslosengeld. **
Ähnliche Suchbegriffe für Progressionsvorbehalt
-
Umfüllbogen WasserstoffUmfüllbogen Wasserstoff. Zum einfachen Umfüllen von großen in kleine Gasflaschen.. Das Umfüllen sollte immer sehr langsam und mit geringen Druck erfolgen.. DIN 477-1. Gewinde beidseitig: W21,8 x 1/14" LH. Betriebsdruck: 200 bar. Medium: Wasserstoff. Artikelnummer: 110440. Angaben zur Produktsicherheit. Rief. Rief & Co. GmbH. Zeppelinstr. 2. 73095 Albershausen. Telefon: +49 (0) 7161 / 40230 – 0. E-Mail: info@rimag.de. https://www.rimag.de/. Produktsicherheit und Dokumente. Hersteller. Rief & Co. GmbH. Zeppelinstr. 2. 73095 Albershausen. Deutschland. E-Mail: info@rimag.de. Telefon: +49 (0)7161 40230-0. Web: https://www.rimag.de/. Produktidentifikation. Umfüllbogen Wasserstoff · Art.-Nr. 110440 · EAN 11044041,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
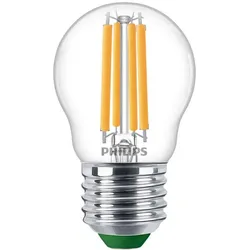
Besonders effiziente PHILIPS E27 LED Filament Tropfenlampe 2,3W = 40W 4000K neutralweißes Licht - Beste Energie Effizienz KlasseHigh Quality LED-Light & sehr effizient Sind Sie besorgt über den hohen Energieverbrauch Ihrer Glühbirnen? Wir haben eine Lösung! Unsere neue Philips LED-Lampe verbraucht 60 % weniger Strom, um die gleiche Qualität und Helligkeit wie herkömmliche LED-Lampen von Philips zu erreichen. Bringen Sie Ihren bevorzugten Beleuchtungsstil ins 21. Jahrhundert mit LED-Lampen mit hoher Wattzahl. Die Glühbirne ist so konzipiert, dass sie das Aussehen einer traditionellen Glühlampe nachahmt, mit einer klassischen Klarglas-Konstruktion und einer außergewöhnlich hellen Lichtleistung, die perfekt für jede Wohnumgebung ist. Informationen zur Farbtemperatur einer LED-Lampe Die Farbtemperatur einer LED ist für den Anwendungsbereich sehr wichtig. LED Lampen mit 2700K bis 3000K strahlen ein warmweißes Licht ab und sorgen für eher gemütliche & entspannende Lichtverhältnisse. Sie verfügen über einen erhöhten Rotanteil und wirken beruhigend auf den menschlichen Körper. Neutralweißes bis kaltweißes Licht mit 4000K bis 6500K besitzt dagegen einen höheren Blauanteil und fördert damit die Konzentrationsfähigkeit und Leistungsfähigkeit. Diese kühlen Lichtfarben werden zumeist in Arbeitsumgebungen eingesetzt. Fassung E27 Leistung 2,3 Watt Spannung 220-240, 50-60 Hz Dimmbar nein Energieeffizienzklasse* A Gewichteter Energieverbrauch 3 kWh/1000h Lichttechnische Daten Entspricht herkömml.Lampe 40 W Lichtstrom 485 Lumen Lampenstrom --- Lichtausbeute 210 lm/W Lichtfarbe 4000 Kelvin, neutralweiß Farbwiedergabeindex 80 Ra Startzeit <0.5s Leistungsfaktor 0,4 Maße & Gewicht Abmessungen Ø 45 mm x 78 mm Gewicht 20 g Lebensdauer Anzahl der Schaltzyklen 50.000 Nennlebensdauer 50.000 Std Materialien Quecksilberfrei Ja Fachgerecht zu entsorgen nach WEEE Ja * A (höchste Effizienz), G (geringste Effizienz)3,88 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter Progressionsvorbehalt?
Was fällt unter Progressionsvorbehalt? **
-
Was bedeutet Progressionsvorbehalt bei Kurzarbeitergeld?
Was bedeutet Progressionsvorbehalt bei Kurzarbeitergeld? Der Progressionsvorbehalt besagt, dass das Kurzarbeitergeld bei der Einkommensteuerveranlagung berücksichtigt wird, um die Steuerlast des Arbeitnehmers zu ermitteln. Das bedeutet, dass das Kurzarbeitergeld zwar steuerfrei ist, aber dennoch Einfluss auf den Steuersatz und damit auf die Steuerlast des Arbeitnehmers haben kann. Der Progressionsvorbehalt sorgt dafür, dass das Kurzarbeitergeld nicht doppelt besteuert wird, da es bereits bei der Berechnung des Steuersatzes berücksichtigt wird. Es ist wichtig, den Progressionsvorbehalt bei der Steuererklärung zu beachten, um keine Steuernachzahlungen zu riskieren. **
-
Was fällt unter den Progressionsvorbehalt?
Was fällt unter den Progressionsvorbehalt? Der Progressionsvorbehalt betrifft Einkünfte, die zwar steuerfrei sind, aber dennoch bei der Berechnung des Steuersatzes berücksichtigt werden. Dazu gehören beispielsweise Arbeitslosengeld, Elterngeld, Krankengeld und Kurzarbeitergeld. Diese Einkünfte werden dem zu versteuernden Einkommen hinzugerechnet, um den individuellen Steuersatz zu ermitteln. Der Progressionsvorbehalt soll sicherstellen, dass Steuerpflichtige mit steuerfreien Einkünften nicht besser gestellt sind als Steuerpflichtige mit vergleichbaren steuerpflichtigen Einkünften. **
-
Wie wird der Progressionsvorbehalt berechnet?
Der Progressionsvorbehalt wird berechnet, indem zuerst das zu versteuernde Einkommen ohne ausländische Einkünfte ermittelt wird. Anschließend werden die ausländischen Einkünfte hinzugerechnet. Die Summe dieser beiden Beträge ergibt das Gesamteinkommen, auf das der Steuersatz angewendet wird. Der Steuersatz wird dann auf das Gesamteinkommen angewendet, um die Steuerlast zu berechnen. Der Progressionsvorbehalt sorgt dafür, dass die ausländischen Einkünfte bei der Berechnung des Steuersatzes berücksichtigt werden, ohne tatsächlich besteuert zu werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.